
Vergleich der Lithium-Erz-Ressourcen
China>Japan>Korea
Was die Lithiumerzressourcen betrifft, so belaufen sich die Gesamtreserven an Lithiumerzressourcen in der Welt auf etwa 62 Millionen Tonnen. Mehr als die Hälfte davon befindet sich in drei südamerikanischen Ländern, gefolgt von Australien und den Vereinigten Staaten. Chinas Lithiumvorkommen stehen an fünfter Stelle in der Welt, mit einem Lithiumerzgehalt von 4,5 Millionen Tonnen, was etwa 7,2% der Gesamtreserven entspricht. Japan und Südkorea sind jedoch lithiumarme Länder. Gegenwärtig arbeiten sie hauptsächlich mit vorgelagerten Unternehmen zusammen, um eine stabile Versorgung mit Lithiumressourcen zu gewährleisten.
Vergleich der Marktanteile

China>Korea>Korea
Von Januar bis November 2022 sind unter den zehn größten Unternehmen mit installierter Batteriekapazität in der Welt alle chinesischen, japanischen und koreanischen Unternehmen. Unter den Top 10 sind 5 aus China, die 50% ausmachen. Es gibt 3 koreanische Unternehmen und 2 japanische Unternehmen. Chinesische Unternehmen sind führend auf dem Energiebatteriemarkt.
Der Marktanteil der chinesischen Batterieunternehmen wächst weiter, während der Marktanteil der japanischen und koreanischen Batterieunternehmen rückläufig ist. Im Vergleich zum Vorjahreszeitraum stieg CATL um 180%, und der Marktanteil erreichte 31,8%, was einem Anstieg von 7 Prozentpunkten gegenüber dem Vorjahr entspricht. Auf das südkoreanische Unternehmen LG New Energy entfielen 20,5% des Marktes, ein Rückgang gegenüber 22,9% im letzten Jahr, und der Marktanteil von Panasonic fiel von 19,4% auf 12,5%.
Vergleich der Lithium-Batterietechnologie
Japan>Korea>China
Dem Bericht zufolge kommen von 2010 bis 2020, wenn man die Rangliste der Batteriepatentanmeldungen des Unternehmens betrachtet, 7 der 10 führenden Unternehmen aus Japan. Zu den japanischen Batterieunternehmen gehören vor allem Panasonic, Mitsubishi, Dongli, Nichia, Honda und Toyota. Die südkoreanischen Unternehmen Samsung Electronics und LG Chem belegen den ersten bzw. dritten Platz.
China liegt bei der Gesamtzahl der Patente noch hinter Japan und Südkorea zurück. Dies ist vor allem auf den späten Start der chinesischen Lithiumbatterie-Industrie und relativ wenige Kerntechnologien und Patente zurückzuführen. Allerdings hat China im Bereich der Energiebatteriepatente, wie Natrium-Ionen-Batterien, Festkörperbatterietechnologie, kobaltfreie Batterien, Blade-Batterien und CTP-Integrationstechnologie, die Nase vorn.
Darüber hinaus hat China auch die Führung bei den Batterienormen übernommen: 2020 schlug China der ISO vor, neue Normen für Lithiumbatterien festzulegen, Vorschläge für Fachausschüsse zu formulieren, und die Leiter des Ausschusses werden von China gestellt.
Obwohl Japan und Südkorea bei der Zahl der Batteriepatentanmeldungen in China führend sind, liegen sie bei den praktischen Anwendungen, insbesondere im Bereich der Leistungsbatterien, weit zurück. Die führende Rolle Japans in der Batterietechnologie muss sich noch in einem größeren Anteil am internationalen Markt für Elektrofahrzeuge niederschlagen.
Vergleich der Wettbewerbssituation
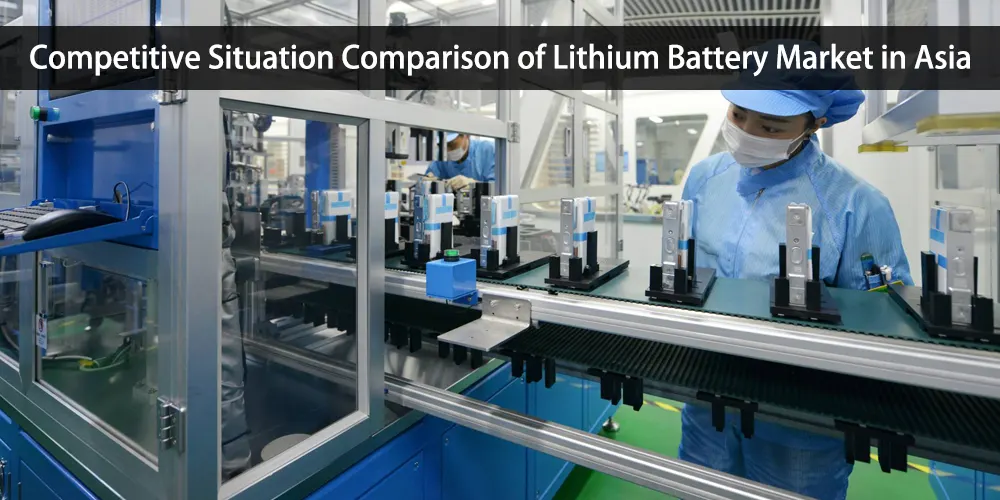
China>Japan>Korea
Seit 2020 hat China im Zusammenhang mit der Verwirklichung des strategischen Ziels des "doppelten Kohlenstoffausstoßes" zahlreiche politische Maßnahmen in den Bereichen neue Energiefahrzeuge und neue Energiespeicherung ergriffen, mit dem Ziel, Kohlenstoffneutralität zu erreichen. Es wird vorgeschlagen, dass nach 15 Jahren kontinuierlicher Bemühungen reine Elektrofahrzeuge zum Mainstream der neuen Verkaufsfahrzeuge werden und Fahrzeuge im öffentlichen Sektor vollständig elektrifiziert werden.
Bis 2025 wird die neu installierte Energiespeicherkapazität in China mehr als 30 GW erreichen. Zur Verbesserung der technologischen Innovationsfähigkeit wird vorgeschlagen, an der Diversifizierung der Energiespeichertechnologien festzuhalten und die Entwicklung und Demonstration von Lithium-Ionen-Batterien, Flow-Batterien und Natrium-Ionen-Batterien zu fördern.
In den Batterieentwicklungsstrategien Japans und Südkoreas wird der Schwerpunkt auf die Stärkung der Sicherheit der lokalen Batterielieferkette gelegt. Mit Blick auf die Probleme, mit denen die Lieferkette konfrontiert ist, wird vorgeschlagen, die gesamte industrielle Kette zu nutzen, d. h. Schlüsselmaterialien und mineralische Rohstoffe für Batterien, Batteriekomponenten, Batterieausrüstung und Batterierecycling.
Besonderes Augenmerk wird auf die Sicherheit der vorgelagerten Materialindustrie in der Kette der Batterieindustrie gelegt. Japan hat einen Verband für die Batterielieferkette gegründet, der sich aus vor- und nachgelagerten Batterieunternehmen zusammensetzt, und Südkorea hat einen professionellen Komplex für Batteriematerialien, -komponenten und -ausrüstungen eingerichtet und eine "Batterieallianz" geschaffen. Die Entwicklung der Batterieindustrie soll durch gemeinsame Anstrengungen aller Parteien gefördert werden. Um die Wettbewerbsfähigkeit strategischer Spitzenindustrien zu verbessern, hat Südkorea außerdem Schutzmaßnahmen für seine eigenen Batterieunternehmen ergriffen, um den Abfluss von Technologie zu verhindern.
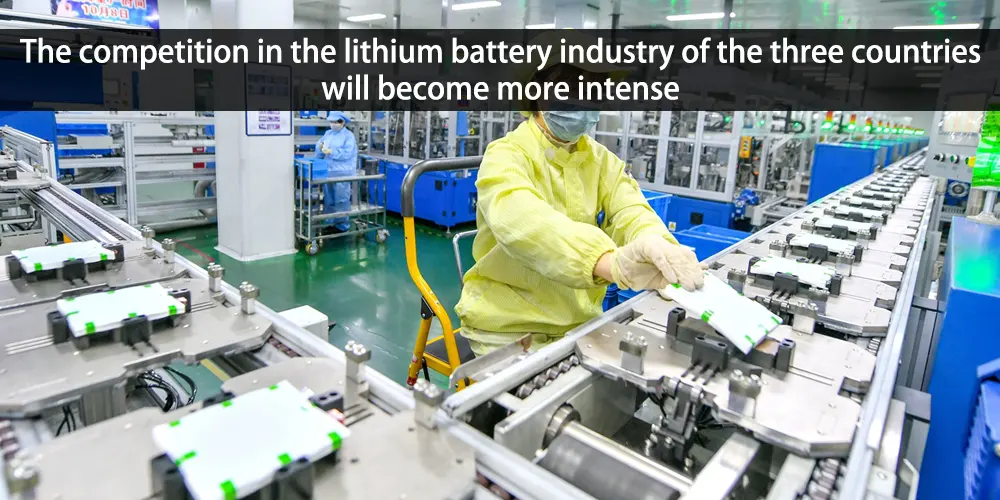
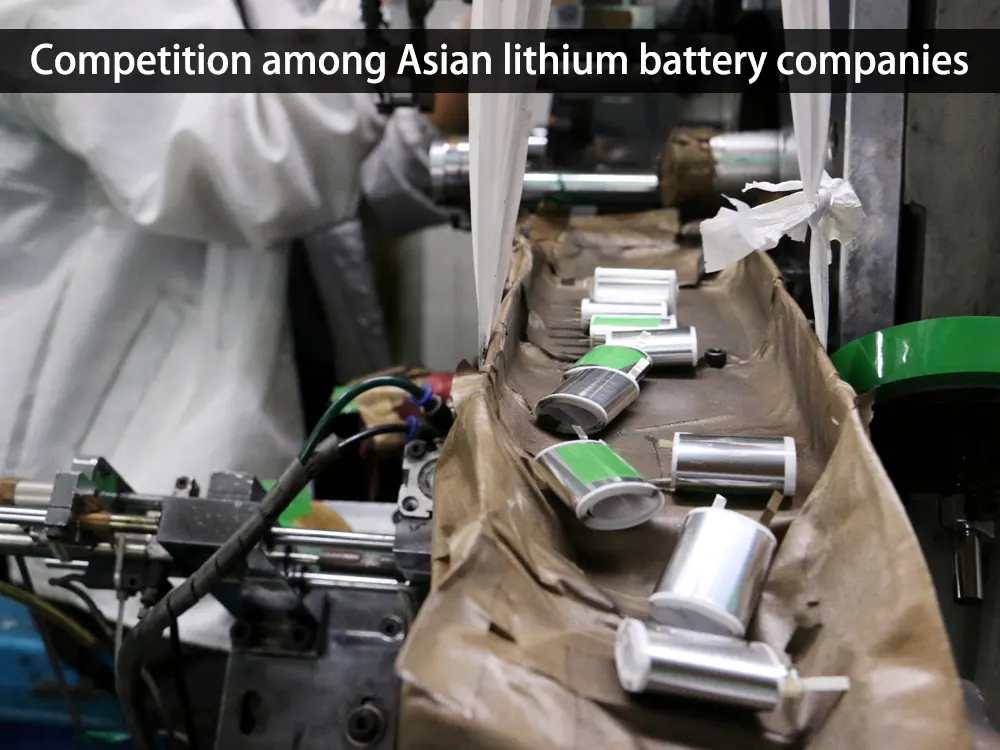
Ausgehend von den oben genannten vier Aspekten sind die Ressourcenreserven, der Marktanteil und die Wettbewerbssituation Chinas bei Lithiumbatterien weitaus größer als die Japans und Südkoreas, während Japan und Südkorea China auf dem Gebiet der Batterietechnologie immer noch leicht voraus sind. Außerdem legen die drei Länder inzwischen großen Wert auf die Sicherheit der Lithiumbatterie-Industriekette. In Zukunft wird sich der Wettbewerb in der Lithium-Batterie-Industrie der drei Länder verschärfen. Angesichts dieses Wettbewerbs ist zu erwarten, dass es in Zukunft mehr neue Entwicklungen und neue Technologien in der Lithiumbatteriebranche geben wird.
Wenn wir auf die Geschichte der Kommerzialisierung von Lithiumbatterien zurückblicken, sind 31 Jahre vergangen. Der Sprung von digitalen Produkten zur neuen Energie-Automobilindustrie hat es der Lithiumbatterie-Technologie ermöglicht, sich immer weiter zu verbessern, und sie hat auch ermöglicht Chinas Lithium-Batterie-Unternehmen um andere Länder zu übertreffen und den ersten Platz zu erreichen.
In einem immer härter werdenden Wettbewerb gibt es keine Expansion und Eliminierung ohne Grund, nur ständige Iteration kann die Wettbewerbsfähigkeit erhalten. Die Chancen für verschiedene neue Materialien und neue Technologien sind flüchtig. Nur wenn wir im Voraus planen, können wir in der Lithiumbatterie-Industrie gewinnen.


 German
 English
 French